Domain schutzanzugeinweg.de kaufen?
Wir ziehen mit dem Projekt
schutzanzugeinweg.de um.
Sind Sie am Kauf der Domain
schutzanzugeinweg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schutzanzugeinweg.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Signer-Fischer, Susy: Schlafhund, Schutzanzug & Co.Schlafhund, Schutzanzug & Co. , Hypnosystemische Methoden zur Unterstützung der jugendlichen Entwicklung , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20221013, Produktform: Kartoniert, Titel der Reihe: Hypnose und Hypnotherapie##, Autoren: Signer-Fischer, Susy, Seitenzahl/Blattzahl: 430, Keyword: ADS; ASS; Aggression; Angst; Depression; Einsamkeit; Enuresis; Essstörungen; Hochbegabung; Hypnose; Hypnotherapie; Identität; Kinderund Jugendliche; Lebensübergang; Leistung; Misophonie; Mobbing; Schlafen; Schmerzkontrolle; Selbstbild; Selbstverantwortung; Selbstwert; Selbstwirksamkeit; Stimmung; Stress; Sucht; Trauma; Umgang mit Medien; Zwang; hypnosystemisch, Warengruppe: TB/Angewandte Psychologie, Fachkategorie: Psychologie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer-System-Verlag, Carl, Verlag: Auer-System-Verlag, Carl, Verlag: Carl-Auer-Systeme Verlag und Verlagsbuchhandlung GmbH, Länge: 213, Breite: 138, Höhe: 40, Gewicht: 604, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
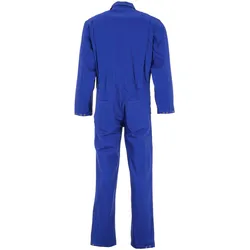
Planam, Schutzanzug + Arbeitsoverall, BW 290 Arbeitskleidung Arbeitsoverall Rallyekombi kornblau Grösse 56 (56)Der BW 290 Arbeitsoverall in Kornblumenblau ist eine funktionale und komfortable Bekleidungsoption für den professionellen Einsatz. Mit einer Grösse von 56 bietet dieser Overall eine grosszügige Passform, die Bewegungsfreiheit und Komfort während der Arbeit gewährleistet. Hergestellt aus 100% Baumwolle, zeichnet sich das Obermaterial durch seine Atmungsaktivität und Strapazierfähigkeit aus, was es ideal für verschiedene Arbeitsumgebungen macht. Die kornblauen Farbtöne sorgen nicht nur für eine ansprechende Optik, sondern tragen auch zur Sichtbarkeit bei. Der Overall ist speziell für Damen konzipiert und vereint praktische Eigenschaften mit einem modernen Design. Er eignet sich für eine Vielzahl von Anwendungen, von handwerklichen Tätigkeiten bis hin zu industriellen Einsätzen. Die Verwendung von hochwertigem Baumwollmaterial sorgt dafür, dass der Overall angenehm zu tragen ist und gleichzeitig den Anforderungen des Arbeitsalltags standhält. Dieser Arbeitsoverall ist eine zuverlässige Wahl für alle, die Wert auf Funktionalität und Komfort legen.151,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
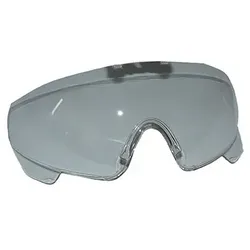
Integrierbare Tractel Schutzbrille, transparent optionaler Zubehörartikel für den TR 2000 SchutzhelmIntegrierbare Tractel Schutzbrille, transparent Zubehörartikel für den TR 2000 Schutzhelm. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage. RESTPOSTEN! Abverkauf nur solange der Vorrat reicht!27,73 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter


-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **


Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Selbstbehalt und Beziehungsstrukturen bei Verbriefungstransaktionen, Taschenbuch von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6Selbstbehalt Und Beziehungsstrukturen Bei Verbriefungstransaktionen, Taschenbuch Von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6, Seitenanzahl: 17849,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Signer-Fischer, Susy: Schlafhund, Schutzanzug & Co.Schlafhund, Schutzanzug & Co. , Hypnosystemische Methoden zur Unterstützung der jugendlichen Entwicklung , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20221013, Produktform: Kartoniert, Titel der Reihe: Hypnose und Hypnotherapie##, Autoren: Signer-Fischer, Susy, Seitenzahl/Blattzahl: 430, Keyword: ADS; ASS; Aggression; Angst; Depression; Einsamkeit; Enuresis; Essstörungen; Hochbegabung; Hypnose; Hypnotherapie; Identität; Kinderund Jugendliche; Lebensübergang; Leistung; Misophonie; Mobbing; Schlafen; Schmerzkontrolle; Selbstbild; Selbstverantwortung; Selbstwert; Selbstwirksamkeit; Stimmung; Stress; Sucht; Trauma; Umgang mit Medien; Zwang; hypnosystemisch, Warengruppe: TB/Angewandte Psychologie, Fachkategorie: Psychologie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer-System-Verlag, Carl, Verlag: Auer-System-Verlag, Carl, Verlag: Carl-Auer-Systeme Verlag und Verlagsbuchhandlung GmbH, Länge: 213, Breite: 138, Höhe: 40, Gewicht: 604, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Planam, Schutzanzug + Arbeitsoverall, BW 290 Arbeitskleidung Arbeitsoverall Rallyekombi kornblau Grösse 56 (56)Der BW 290 Arbeitsoverall in Kornblumenblau ist eine funktionale und komfortable Bekleidungsoption für den professionellen Einsatz. Mit einer Grösse von 56 bietet dieser Overall eine grosszügige Passform, die Bewegungsfreiheit und Komfort während der Arbeit gewährleistet. Hergestellt aus 100% Baumwolle, zeichnet sich das Obermaterial durch seine Atmungsaktivität und Strapazierfähigkeit aus, was es ideal für verschiedene Arbeitsumgebungen macht. Die kornblauen Farbtöne sorgen nicht nur für eine ansprechende Optik, sondern tragen auch zur Sichtbarkeit bei. Der Overall ist speziell für Damen konzipiert und vereint praktische Eigenschaften mit einem modernen Design. Er eignet sich für eine Vielzahl von Anwendungen, von handwerklichen Tätigkeiten bis hin zu industriellen Einsätzen. Die Verwendung von hochwertigem Baumwollmaterial sorgt dafür, dass der Overall angenehm zu tragen ist und gleichzeitig den Anforderungen des Arbeitsalltags standhält. Dieser Arbeitsoverall ist eine zuverlässige Wahl für alle, die Wert auf Funktionalität und Komfort legen.151,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Integrierbare Tractel Schutzbrille, transparent optionaler Zubehörartikel für den TR 2000 SchutzhelmIntegrierbare Tractel Schutzbrille, transparent Zubehörartikel für den TR 2000 Schutzhelm. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage. RESTPOSTEN! Abverkauf nur solange der Vorrat reicht!27,73 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Hi Vis Mütze, Halswärmer & Handschuhe Set | Wärmehalter | Reflektierende Arbeitskleidung Set für extrem kaltes Wetter - GelbWir haben uns innovative Ideen einfallen lassen, um uns in jeder Situation warm zu halten. Hier ist ein Beispiel, das die Mütze, die Handschuhe und den Nackenwärmer zu einem klassischen reflektierenden Hi-Vis 3er-Set kombiniert, das Arbeiter und Radfahrer gleichermaßen in kalten und dunklen Winternächten unbedingt brauchen. Dieses Hi-Vis Set besteht aus einer Mütze, einem Paar Handschuhen und einem dicken Nackenwärmer. Die beiden Linien in der Mitte sind reflektierende Bänder, die das Licht reflektieren und für eine bessere Sichtbarkeit in der Dunkelheit sorgen. Dieses reflektierende Set für Männer hat verschiedene Tog-Werte: Die Mütze ist mit 4,7 Tog höher als die Original-Herrenmütze von Heat Holders. Die Handschuhe haben einen Tog-Wert von 3,2 und sind damit 10x wärmer als ein normales Paar Handschuhe und der Halswärmer hat einen Tog-Wert von 2,9, viel wärmer als ein normaler Halswärmer. Dieses plüschige, pelzähnliche Thermofutter maximiert die Menge an warmer Luft, die dicht am Körper gehalten wird. Spezielles Heat Holders-Garn sorgt außerdem für eine leistungsstarke Isolierung gegen Kälte und hat hervorragende feuchtigkeitsableitende Eigenschaften. Dieses Set ist ein vielseitiger und effektiver Weg, um warm zu bleiben. Die Mütze hat eine dehnbare Strickkonstruktion, während die Handschuhe sichere Bündchen haben, die sich fest an das Handgelenk schmiegen, um zusätzliche Wärme zu speichern, und der Halswärmer schmiegt sich um Hals und Kinn, um kalte Zugluft abzuhalten. Heat Holders Hi-vis-Sets sind in 3 Farben erhältlich: Orange, Gelb und Schwarz. Mütze und Nackenwärmer sind in einer Größe erhältlich, die Handschuhe in 2 Größenoptionen: S/M oder L/XL. Sie bestehen aus 89% Acryl und 11% Polyester auf der Außenseite und 100% Polyester auf der Innenseite. Sie sind maschinenwaschbar.45,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.